¿Cuántos años debo tener para la Modalidad 40 del IMSS?
¿Cuántos años debo tener para la Modalidad 40 del IMSS?. La Modalidad 40 del IMSS, también conocida como Continuación Voluntaria al Régimen Obligatorio, es una de las estrategias más populares entre los trabajadores mexicanos que desean mejorar su pensión al momento de retirarse. Si estás empezando a planear tu jubilación, probablemente ya escuchaste que esta modalidad puede ayudarte a elevar tu pensión significativamente, pero te preguntas: ¿a qué edad puedo inscribirme? ¿Hay un rango ideal? ¿Cuáles son los requisitos?
En este artículo, te lo explico de forma clara y con ejemplos prácticos para que puedas tomar decisiones informadas. Y sí, hablaremos también de ese pequeño gran detalle: la aportación patronal en 2025 es del 13.347%.
¿Qué es la Modalidad 40?
La Modalidad 40 te permite seguir haciendo aportaciones al IMSS aunque ya no estés trabajando formalmente, es decir, aunque ya no tengas patrón. Esta modalidad es exclusiva para personas que cotizaron en el Régimen de la Ley 73, es decir, que empezaron a cotizar antes del 1 de julio de 1997.
Los beneficios son claros:
- Puedes incrementar tu salario base de cotización hasta el tope máximo (25 UMAs).
- Esto se traduce en una pensión mensual mucho mayor.
- No pierdes tus derechos a ls seguros del IMSS si haces tus pagos en tiempo.
¿Cuáles son los requisitos?
Para inscribirte a la Modalidad 40 necesitas:
- Haber cotizado en el IMSS bajo la Ley 73.
- Tener al menos 52 semanas cotizadas en los últimos cinco años antes de causar baja.
- Haber causado baja, no debe ser voluntaria y sin patrón registrado actualmente.
- Inscribirte dentro de los cinco años posteriores a tu baja.
Y aquí entra la pregunta del millón: ¿cuántos años debo tener para poder hacerlo?
Entonces, ¿Cuántos años debo tener para la Modalidad 40 del IMSS?
No hay una edad fija como requisito para ingresar a la Modalidad 40, pero la edad clave para tomar decisiones es a partir de los 55 años. Veamos por qué:

🔹 A partir de los 55 años
Esta edad es ideal para muchos porque ya están cerca del retiro (que puede ser a los 60 o 65 años, según el tipo de pensión). Es el momento perfecto para entrar a la Modalidad 40 y comenzar a cotizar con un salario alto durante los últimos cinco años, justo el período que más influye en el cálculo de tu pensión, esto es, las ultimas 250 semanas cotizadas.
🔹 Antes de los 55
Es totalmente posible ingresar antes si ya no trabajas formalmente y cumples los requisitos. De hecho, hay personas que entran desde los 40 o 45 años para acumular más semanas y salario base de cotización. ¿La ventaja? Construyes una pensión más sólida. ¿La desventaja? El costo mensual puede ser elevado y necesitas mantenerlo por más años.Aunque existe la posibilidad, que ingreses a la modalidad 40 con un salario bajo y posteriormente al ya acercarte a la edad de 55 años, subir ese salario a tope.
🔹 Después de los 60 años
También es posible, tengo alunos de mis suscriptores, que ya tienen mas de 65 años, pero que están aplicando la estrategia de la Modalidad 40 del IMSS, en su momento no tuvieron el recurso para inscribirse a la continuación voluntaria y por eso fué que lo hicieron mas tarde.
¿Cómo se calcula el pago en 2025?
Este año (2025), el porcentaje que debes pagar a la Modalidad 40 es del 13.347% sobre el salario base de cotización que elijas.
Ejemplo práctico:
Supongamos que decides cotizar con el salario tope (25 UMAs).
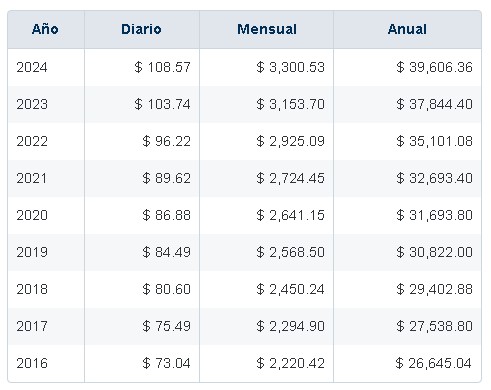
- Valor UMA en 2025: $113.14
- 25 UMAs: 25 × 113.14 = $2,828.50 diarios
- Mensualmente (30 días): $2,828.50 × 30 = $84,855.00
- Aportación mensual: 13.347% × $84,855.00 = $11,327.76
¡Sí! Más de $11,000 mensuales. No es poca cosa, pero si estás cerca del retiro y proyectas una pensión de $40,000 o $50,000 mensuales, podría valer completamente la pena.
Recordemos que las semanas cotizadas son muy importantes para lograr una buena pensión, mientras mas semanas sumes, mejor retiro tendrás.
Claro, puedes cotizar con menos, pero entonces tu pensión final también será menor. Aquí es donde entra la estrategia: ¿cuánto puedes pagar hoy para asegurar tu tranquilidad mañana?
¿Vale la pena entrar a los 55 años?
Sí, es una edad muy estratégica. Si entras a Modalidad 40 a los 55 años y cotizas durante cinco años con un salario alto, al cumplir los 60 puedes solicitar tu pensión por cesantía y aprovechar:
- El porcentaje por edad del 75%
- Una pensión robusta (dependiendo de tu salario base y semanas)
- Años de vida productiva asegurada con ingresos constantes
Recomendaciones
- Antes de aplicar estrategia o invertir en la modalidad 40 debo realizarte una proyección Antes de lanzarte a pagar, revisa tus semanas cotizadas y cuánto podrías recibir realmente.
- Sé constante. No falles en los pagos mensuales. Si dejas de pagar, se te cae el plan, la ley menciona que si dejas de pagar 2 mensualidades el sistema del IMSS te dará de baja, pero tenemos hasta 12 meses para regresar a pagar todo lo atrasado..
- Planea con anticipación. Mientras más temprano empieces tu estrategia, menos presión económica tendrás a cerca del retiro.
- No te bases en chismes o anuncios de Facebook. Consulta siempre con fuentes confiables (Recuerda que, estoy para servirte con mi asesoría profesional).
Conclusión
No necesitas tener una edad específica para entrar a la Modalidad 40 del IMSS, pero a partir de los 55 años suele ser el mejor momento para hacerlo de forma estratégica. Recuerda que el 13.347% de aportación en 2025 implica un compromiso económico fuerte, pero también puede traducirse en una pensión digna, estable y merecida.
¿Estás cerca de los 55 y pensando en cómo vivir tu retiro? La Modalidad 40 puede ser tu mejor aliada. Y si te quedan dudas, mejor aún: ¡una buena decisión siempre empieza por una buena pregunta!
ASESORÍA EN PENSIONES IMSS LEY 73, RECIBES PLANEACIÓN, ANÁLISIS Y CALCULOS DE TU FUTURA PENSIÓN, TU ELIGES QUE ES LO QUE TENDRÁS HOY:


Asesoría Modalidad 10 Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.
¿Quieres mejorar tu pensión del IMSS y no sabes por dónde empezar?
Descubre cómo aprovechar la Modalidad 10 con una asesoría personalizada. Analizamos tus semanas cotizadas, requisitos, historial laboral y opciones para diseñar una estrategia de retiro acorde con tu situación.
✅ Análisis de tu situación pensionaria.
✅ Estrategia personalizada de cotización.
✅ Orientación sobre costos y requisitos.
✅ Resolución de dudas.
🚀 ¡No dejes tu pensión al azar!
Cada decisión que tomas hoy puede marcar la diferencia en tu retiro. Conoce tus opciones y descubre qué estrategia puede ayudarte a construir un mejor futuro.
👉 ¡ADQUIERE TU ASESORÍA AHORA Y COMIENZA A PLANEAR UNA MEJOR PENSIÓN!
Asesoría independiente, no afiliada al IMSS. Los resultados dependen de cada caso.
Descripción
- Recibes cálculos de pensión IMSS ley 73 con números actuales
- Recibes cálculos de posibles escenarios aplicando estrategia en modalidad 10
- Recibes 2 PDF sobre pensiones IMSS ley 73, el proceso de pensión mas la recuperación del ahorro de la afore.
Productos relacionados
-
¡Oferta!

Tramite Trabajadores Independientes
El precio original era: $1,250.00.$500.00El precio actual es: $500.00. -
¡Oferta!

Tramite Alta Modalidad 40
El precio original era: $1,250.00.$500.00El precio actual es: $500.00.
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!
Asesoría Modalidad 10 Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.