
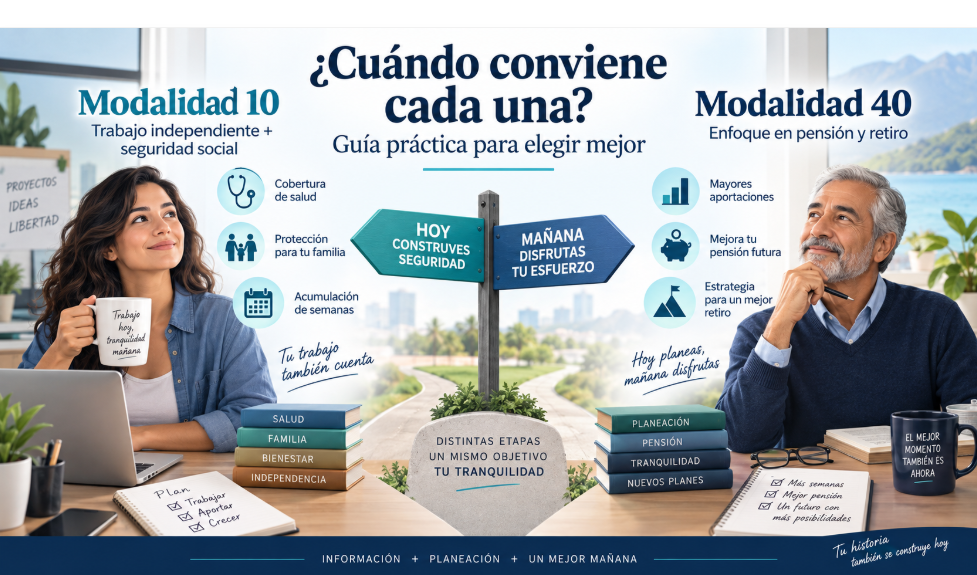
¿Cuándo conviene la Modalidad 10 y cuándo la Modalidad 40 del IMSS?
¿Cuándo conviene Aplicar la Modalidad 10 y cuándo la Modalidad 40?
¿Cuándo conviene la Modalidad 10 y cuándo la Modalidad 40 del IMSS?. Cuando una persona deja de cotizar ante el IMSS o comienza a trabajar por su cuenta, puede surgir una duda importante: ¿me conviene Modalidad 10 o Modalidad 40?
Aunque ambas permiten continuar construyendo derechos dentro del IMSS, no tienen el mismo objetivo.
¿Cuándo conviene Modalidad 10?
La Modalidad 10 está dirigida principalmente a personas que trabajan por cuenta propia y desean incorporarse al Régimen Obligatorio del IMSS.
Puede ser conveniente cuando:
- Trabajas de manera independiente.
- Necesitas seguir acumulando semanas de cotización.
- Quieres contar con servicios médicos del IMSS.
- Necesitas protección para tus beneficiarios.
- Todavía estás construyendo tu historial de cotización.
- Aún faltan varios años para tu retiro.
Además de generar semanas, este esquema permite acceder a distintas prestaciones de seguridad social.
Por eso puede ser una alternativa útil para profesionistas independientes, comerciantes, emprendedores y otras personas que no tienen un patrón que las asegure.
¿Cuándo conviene Modalidad 40?
La Modalidad 40, conocida oficialmente como Continuación Voluntaria en el Régimen Obligatorio, está dirigida a personas que dejaron de cotizar con un patrón y desean continuar realizando aportaciones voluntariamente.
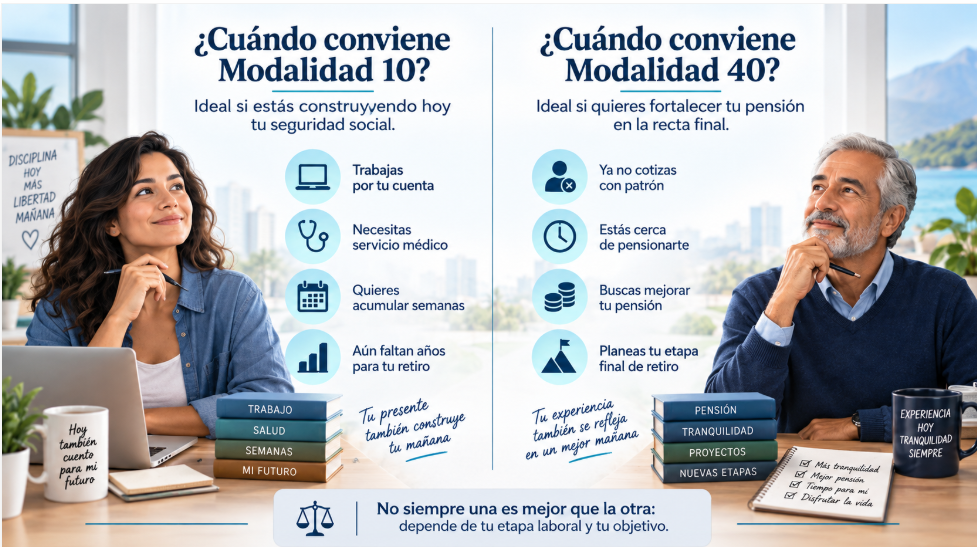
Puede ser conveniente cuando:
- Ya causaste baja del régimen obligatorio.
- Estás relativamente cerca de pensionarte.
- Ya tienes una cantidad importante de semanas cotizadas.
- Buscas seguir aumentando tus semanas.
- Tu principal objetivo es mejorar tu futura pensión.
- Estás diseñando una estrategia pensionaria bajo Ley 73.
A diferencia de Modalidad 10, Modalidad 40 no proporciona servicio médico por sí misma.
Diferencia principal
La diferencia puede resumirse de esta forma:
| Situación | Modalidad que puede ser más conveniente |
|---|---|
| Trabajo actualmente por mi cuenta | Modalidad 10 |
| Necesito servicio médico | Modalidad 10 |
| Necesito seguir acumulando semanas durante varios años | Modalidad 10 |
| Dejé de trabajar con patrón | Modalidad 40 |
| Estoy cerca de pensionarme | Analizar Modalidad 40 |
| Quiero mejorar mi estrategia de pensión Ley 73 | Modalidad 40 |
| Mi prioridad es la seguridad social integral | Modalidad 10 |
| Mi prioridad principal es la pensión | Modalidad 40 |
No siempre la Modalidad 40 es la mejor opción
Un error frecuente es pensar que Modalidad 40 siempre es la mejor estrategia.
No necesariamente.
Si una persona todavía está lejos de pensionarse, necesita servicio médico o todavía debe acumular muchas semanas, pagar Modalidad 40 durante varios años puede resultar innecesariamente costoso.
En esos casos, Modalidad 10 puede tener mayor sentido durante una primera etapa.
Posteriormente, cuando la persona esté más cerca de su retiro, puede analizar si cumple los requisitos para utilizar Modalidad 40.
Antes de elegir una modalidad
La decisión debe realizarse después de revisar:
- Edad.
- Semanas cotizadas.
- Régimen pensionario.
- Último salario registrado.
- Historial de cotización.
- Tiempo que falta para pensionarse.
- Presupuesto disponible.
- Objetivo principal de la estrategia.
La pregunta correcta no debería ser solamente:
“¿Cuánto debo pagar en Modalidad 40?”
Sino:
“¿Qué modalidad necesito en esta etapa de mi vida laboral?”
La mejor estrategia depende del expediente de cada persona y de lo que realmente necesite construir antes de pensionarse.
Este contenido es informativo. Antes de realizar una estrategia de cotización es recomendable revisar individualmente el historial y los derechos registrados ante el IMSS.
Asesoría personalizada de Modalidad 40
Antes de comenzar a pagar, revisamos si realmente Modalidad 40 te conviene de acuerdo con tu edad, semanas cotizadas y situación pensionaria.
✓ Análisis de tu situación pensionaria
✓ Viabilidad de Modalidad 40
✓ Estrategia de cotización
✓ Orientación sobre salario de cotización
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!

Asesoría Modalidad 40 Pensiones IMSS Año 2026 Hasta 4 Escenarios
El precio original era: $799.00.$299.00El precio actual es: $299.00.


