
¡CUIDADO CON LAS ESTRATEGIAS DE PENSIÓN QUE TE OFRECEN EN REDES SOCIALES!
Una mala asesoría puede poner en riesgo tus semanas cotizadas y tu patrimonio.
En los últimos años, las estrategias para incrementar el monto de las pensiones del IMSS han adquirido una gran popularidad, especialmente entre las personas que se encuentran bajo el régimen de la Ley del Seguro Social de 1973.
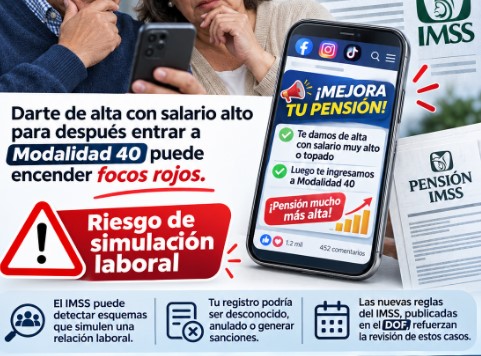
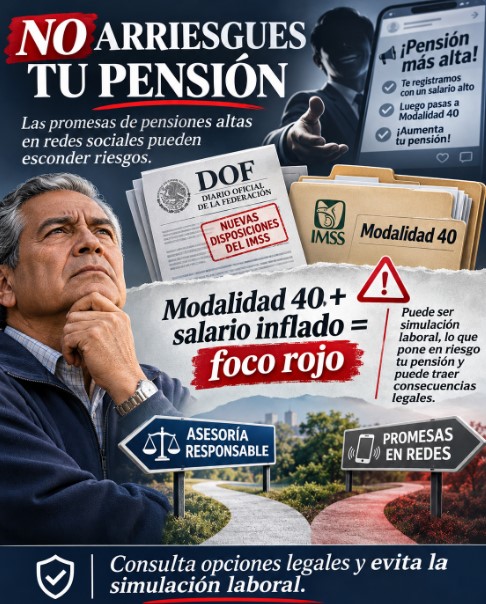
A través de redes sociales, despachos, supuestos especialistas e intermediarios ofrecen soluciones que prometen pensiones elevadas mediante esquemas que, en apariencia, parecen sencillos: registrarte con una empresa a un salario base de cotización alto, mantenerte asegurado durante algunos meses, posteriormente darte de baja y, finalmente, incorporarte a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40.
Sin embargo, detrás de algunas de estas propuestas puede existir un riesgo considerable: la simulación de una relación laboral.
Y esto no es un asunto menor.
1. ¿En qué consiste el esquema que debe encender los focos rojos?
Algunos intermediarios ofrecen lo siguiente:
- Te registran ante el IMSS mediante una empresa o patrón con un salario considerablemente superior al que realmente percibes.
- Te cobran una cantidad por realizar supuestos movimientos de afiliación y cubrir las cuotas correspondientes.
- Después de cierto periodo, te dan de baja del régimen obligatorio.
- Posteriormente, te ofrecen incorporarte a Modalidad 40 para continuar cotizando y mejorar tu expectativa de pensión.
El problema aparece cuando nunca existió una verdadera relación de trabajo, no hubo prestación efectiva de servicios, subordinación ni una actividad laboral real.
En esas circunstancias, el registro ante el IMSS podría constituir una simulación laboral y no una estrategia legítima de aseguramiento.
Un registro patronal y un comprobante de semanas cotizadas no convierten automáticamente una relación simulada en una relación laboral válida.
2. El IMSS ha endurecido sus mecanismos de supervisión
El Instituto Mexicano del Seguro Social ha identificado prácticas irregulares relacionadas con registros patronales, salarios reportados y movimientos afiliatorios utilizados para generar derechos pensionarios sin que necesariamente exista una relación laboral auténtica.
La Auditoría Superior de la Federación también documentó irregularidades en la operación de la Modalidad 40, incluyendo registros con salarios muy superiores a los últimos reportados y movimientos afiliatorios que requirieron medidas correctivas.
Por ello, es indispensable comprender que el IMSS puede revisar la procedencia de los registros y verificar que los aseguramientos correspondan a situaciones laborales reales.
Si se determina que una inscripción fue improcedente, las semanas generadas mediante ese registro pueden ser objeto de depuración. Esto podría afectar la conservación de derechos, el cumplimiento de los requisitos para pensionarse e incluso la cuantía de una pensión previamente reconocida, según las circunstancias y el procedimiento correspondiente.
3. Nuevas disposiciones publicadas en el Diario Oficial de la Federación
El 21 de octubre de 2026 se publicó en el Diario Oficial de la Federación el Acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado por el Consejo Técnico del IMSS, mediante el cual se establecieron nuevas condiciones para la Continuación Voluntaria en el Régimen Obligatorio (Modalidad 40).
Entre los cambios más importantes para las nuevas incorporaciones destacan:
A. Límite al salario de incorporación
El salario base de cotización para nuevas incorporaciones deberá considerar el último salario registrado al momento de causar baja del régimen obligatorio, con la posibilidad de incrementarlo hasta en una Unidad de Medida y Actualización (UMA), conforme a las condiciones establecidas en el acuerdo.
Esto representa un cambio importante frente a la posibilidad que anteriormente existía de elegir un salario considerablemente superior para incorporarse a Modalidad 40.
B. Se eliminan las nuevas incorporaciones retroactivas
Las nuevas solicitudes tendrán efectos a partir de la fecha en que se presenten ante el Instituto. Por tanto, ya no debe ofrecerse la contratación de periodos anteriores como si pudieran generarse nuevos derechos retroactivamente bajo las condiciones anteriores.
C. Incorporación mediante mecanismos digitales
El acuerdo establece que las nuevas inscripciones deberán realizarse mediante mecanismos digitales que permitan garantizar la trazabilidad y consistencia de los registros afiliatorios.
D. Incompatibilidad con el aseguramiento simultáneo como persona trabajadora independiente
Las personas incorporadas al régimen obligatorio como trabajadoras independientes no podrán contratar simultáneamente la Continuación Voluntaria en el Régimen Obligatorio.
Es importante señalar que las nuevas condiciones no significan que Modalidad 40 haya desaparecido. Tampoco implican que todas las personas que ya están inscritas pierdan sus derechos. El acuerdo contempla disposiciones transitorias para quienes ya se encontraban incorporados.
4. ¿Qué pasa si te detectan una simulación laboral?
Este es precisamente el punto que muchas personas desconocen cuando aceptan este tipo de propuestas.
Si el IMSS determina que el aseguramiento se originó en una relación laboral inexistente o improcedente, pueden presentarse consecuencias como:
- Depuración de semanas cotizadas derivadas de registros improcedentes.
- Modificación de la historia salarial reconocida por el Instituto.
- Pérdida de requisitos necesarios para acceder a una pensión.
- Revisión de resoluciones pensionarias cuando existan elementos que justifiquen legalmente esa actuación.
- Posibles responsabilidades para los patrones, intermediarios y demás participantes, dependiendo de su intervención y de las irregularidades acreditadas.
No debemos confundir una revisión administrativa con una sanción automática. Cada caso debe analizarse conforme a la Ley del Seguro Social y las disposiciones aplicables. Sin embargo, el riesgo es suficientemente importante como para no tomar decisiones basadas únicamente en promesas comerciales.
5. No confundas una estrategia de pensión con una simulación laboral
Una estrategia de pensión bien estructurada comienza con el análisis de la situación real del trabajador:
- Régimen pensionario al que pertenece.
- Fecha de su primera inscripción al IMSS.
- Semanas cotizadas efectivamente reconocidas.
- Salario promedio de las últimas 250 semanas, cuando corresponda a la Ley 73.
- Fecha de baja y conservación de derechos.
- Edad actual y edad proyectada de retiro.
- Viabilidad legal y financiera de las alternativas de aseguramiento.
La planeación pensionaria debe realizarse con base en información verificable, disposiciones vigentes y circunstancias particulares de cada persona.
No se trata de buscar el salario más alto a cualquier costo, sino de encontrar una alternativa legal que permita proteger los derechos adquiridos y construir una pensión conforme a la legislación aplicable.
6. Antes de contratar una estrategia, haz estas preguntas
Si alguien te ofrece registrarte con una empresa para elevar tu salario, pregúntale:
- ¿En qué empresa voy a trabajar realmente?
- ¿Qué actividades voy a desempeñar?
- ¿Quién será mi patrón y dónde prestaré mis servicios?
- ¿Cómo se acreditará la relación laboral?
- ¿Cuál es el fundamento legal de los movimientos afiliatorios que me proponen?
- ¿Qué sucedería si el IMSS determina que el aseguramiento fue improcedente?
- ¿La estrategia sigue siendo viable con las nuevas disposiciones publicadas en el DOF?
Si las respuestas son evasivas, si únicamente te hablan de dinero, de semanas y de una pensión garantizada, o si te aseguran que el IMSS nunca revisará tus movimientos, detente y busca una segunda opinión profesional.
CONCLUSIÓN: TU PENSIÓN NO ES UN EXPERIMENTO
Durante años has construido tu historial laboral y tus derechos ante el IMSS. No permitas que una promesa de obtener una pensión más alta ponga en riesgo todo ese esfuerzo.
La Modalidad 40 sigue siendo una herramienta importante de planeación pensionaria para quienes cumplen los requisitos legales, pero debe utilizarse correctamente y bajo las condiciones vigentes.
Desconfía de quienes te ofrecen fabricar un salario, conseguirte una empresa para darte de alta o generar semanas mediante una relación laboral que no existe.
Una buena estrategia pensionaria no necesita simular una relación de trabajo. Necesita conocimiento, legalidad, análisis y responsabilidad.
Antes de tomar una decisión que puede afectar tu futuro económico, verifica tu situación ante el IMSS y asesórate con profesionales que trabajen con fundamento legal y no con promesas de redes sociales.
Recuerda: proteger tu pensión es mucho más importante que perseguir una cifra que alguien te prometió en internet.
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!
Asesoría Modalidad 10 Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.


