La Mejor Estrategia en Modalidad 40: Lo que Debes Saber Antes de Inscribirte. Inscribirse en la Modalidad 40 del IMSS (Continuación Voluntaria en el Régimen Obligatorio) es una de las decisiones financieras más importantes para los trabajadores bajo la Ley 73. Sin embargo, aplicar a este esquema sin un análisis previo puede llevar a gastos innecesarios o a no obtener la pensión deseada.
No existe una «fórmula mágica» única. La mejor estrategia en Modalidad 40 depende 100% de tu punto de partida, tu historial laboral y tu capacidad de inversión.
A continuación, te explicamos los factores clave que debes evaluar antes de iniciar tu trámite.
1. Evalúa tu Punto de Partida: Semanas Cotizadas vs. Salario Promedio
Antes de decidir cuánto dinero invertirás mensualmente, necesitas conocer dos datos fundamentales:
Semanas cotizadas: Son el motor principal de la pensión bajo Ley 73. A mayor número de semanas, mayor será el impacto de aumentar tu salario promedio.
Salario base de cotización: La Modalidad 40 influye directamente en el promedio salarial de los últimos 5 años cotizados (250 semanas).
🔥 OFERTA $299.00 PRECIO ESPECIAL TERMINA EN:
00
DÍAS
:
00
HORAS
:
00
MINUTOS
:
00
SEGUNDOS
⏰ Precio especial disponible hasta el
11 de agosto de 2026
Regla de oro: Si cuentas con un número bajo de semanas cotizadas, cotizar al máximo en Modalidad 40 no siempre garantiza una pensión elevada. En estos casos, la estrategia debe priorizar acumular tiempo sobre topes salariales.
2. Realiza un Análisis de Costo-Beneficio Personalizado
La Modalidad 40 implica una inversión mensual considerable, ya que el costo del pago voluntario se incrementa gradualmente año con año.
Para determinar si realmente te conviene, debes calcular el tiempo de recuperación de la inversión:
Calcula el costo total: Suma todos los pagos que realizarás durante el periodo proyectado (por ejemplo, 3 o 5 años).
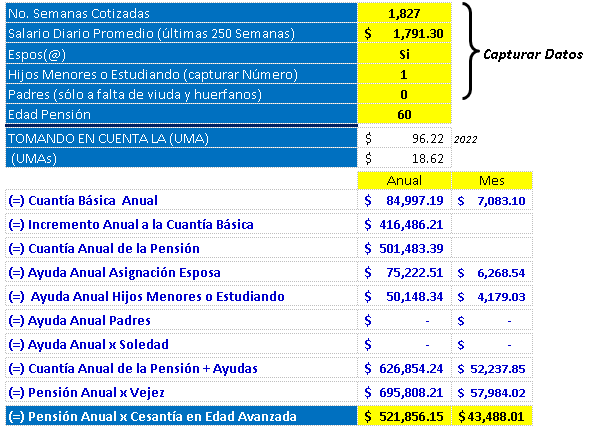
Proyecta el incremento de pensión: Determina la diferencia entre la pensión que obtendrías sin Modalidad 40 y la pensión proyectada con la inversión.
Mide el retorno: Si recuperas la inversión total en un periodo de 2 a 4 años de pensión recibida, la estrategia es altamente rentable.
3. Define el Tiempo Exigido y la Capacidad de Pago
Un error común es inscribirse con el salario máximo (25 UMA) sin considerar si será posible mantener ese pago durante todo el periodo planificado.
Financiamiento sostenible: Dejar de pagar por falta de liquidez puede complicar tu trámite y afectar el promedio proyectado.
Duración óptima: Para muchos trabajadores, cotizar entre 3 y 5 años es el rango ideal para maximizar el promedio salarial de los últimos 5 años.
4. Errores Frecuentes a Evitar Antes de Tramitar
No revisar la vigencia de derechos: Si dejas transcurrir más de 5 años sin cotizar desde tu última baja, perderás tus derechos y deberás recuperarlos antes de ingresar a la Modalidad 40.
Creer que solo importa el tope máximo: Cotizar con un salario intermedio puede ser una opción más eficiente y sostenible según tus finanzas personales.
Trámites apresurados: Iniciar la inscripción sin simular distintos escenarios salariales previamente.
Conclusión: ¿Cómo Saber si la Modalidad 40 es para Ti?
La Modalidad 40 es un instrumento poderoso, pero no funciona de la misma manera para todos. La clave para maximizar tu retiro radica en analizar tu situación actual, calcular el retorno de inversión y elegir un nivel de pago adecuado a tu presupuesto.
Antes de dar el paso, realiza un diagnóstico completo de tus semanas y salario promedio para diseñar una estrategia a la medida de tus metas.
🚨 ¡NO PAGUES MODALIDAD 40 SIN SABER SI REALMENTE TE CONVIENE!
Cada mes que aportas sin una estrategia correcta puede significar miles de pesos invertidos de más y una pensión menor a la que podrías alcanzar.
🔥 Antes de pagar, haz números. Antes de decidir, compara escenarios.
Con nuestra ASESORÍA ESPECIALIZADA EN MODALIDAD 40 analizamos tu caso y te mostramos hasta 5 escenarios diferentes de pensión, para que puedas identificar cuál puede ofrecerte la mejor relación entre inversión, tiempo y pensión estimada.
🔥 OFERTA $299.00 PRECIO ESPECIAL TERMINA EN:
00
DÍAS
:
00
HORAS
:
00
MINUTOS
:
00
SEGUNDOS
⏰ Precio especial disponible hasta el
11 de agosto de 2026
Hola y bienvenido estimado lector, voy a responder a una de las preguntas que me han hecho en esta última semana ¿De cuanto sería mi pensión mensual si Solo Quiero Aplicar 3 Años En La Modalidad 40? Bueno, para responder a esto debo tener tu historial laboral, pero voy hacer 2 ejemplos y así tendrás…
Será Mas Cara La Modalidad 40 A Partir Del Año 2023 La Modalidad 40 O Continuación Voluntaria En Tu Futuro Cercano, Debe Ser Una Realidad Para Ti, El Camino Que Debes De Seguir. Recuerda Que Ese Camino De 10 KM Inicia Dando El Primer Paso. La reforma laboral a sido aprobada también en donde existen…
ME CONVIENE! –Cambiar al nuevo valor de la UMA en este año 2021 «Sigue Leyendo Para Conocer Como Hacerlo… MIRA…« VUELVO A PUBLICAR ESTE TEMA DEBIDO A SUS PREGUNTAS ESTIMADOS LECTORES…Cada año deseamos actualizar… Cambiar al Nuevo Valor de la Modalidad 40 Año 2021.Cada inicio de año una de las consultas más frecuentes es si…
¿Conviene pagar Modalidad 40 a tope con solo 700 semanas cotizadas?. Muchas personas que consideran entrar a la Modalidad 40 del IMSS creen que la mejor decisión es pagar al máximo permitido (25 UMA). Pero cuando se tienen alrededor de 700 semanas cotizadas, esta estrategia no siempre es la más conveniente. En este artículo te…
Hacer El Precalculo De Pensión con el simulador de pensión ley 73, este programita excel viene como bono al adquirir el pack ABCde tu retiro… ¿AUN NO ADQUIERES EL PACK CON EL SIMULADOR DE BONO? HAZ CLIC AQUÍ PARA VER COMO OBTENERLO… Asesoría recomendada Da el siguiente paso para asegurar tu pensión Obtén una asesoría…
Sigue Estos Pasos Para Aumentar su futura Pensión.-Para el cálculo de las pensiones por cesantía en edad avanzada o vejez en el IMSS se toman en cuenta distintas variables, entre ellas y las más importantes, son: El Salario Base de Cotización (SBC) y la totalidad de Semanas Cotizadas. Cuando una trabajador cercano al retiro aumenta…