Modalidad 40 IMSS 2026: nuevas reglas y cambios del DOF
El IMSS limita los incrementos del salario de cotización, establece restricciones para trabajadores independientes y ordena una revisión financiera de la Modalidad 40. Conoce qué cambia, cuándo entra en vigor y cómo puede afectar tu estrategia de pensión.
Publicado: 21 de octubre de 2026 | DOF
IMSS anuncia cambios importantes en la Modalidad 40
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS), uno de los mecanismos más utilizados por trabajadores que buscan mejorar las condiciones de su futura pensión, enfrenta modificaciones importantes a partir de octubre de 2026.
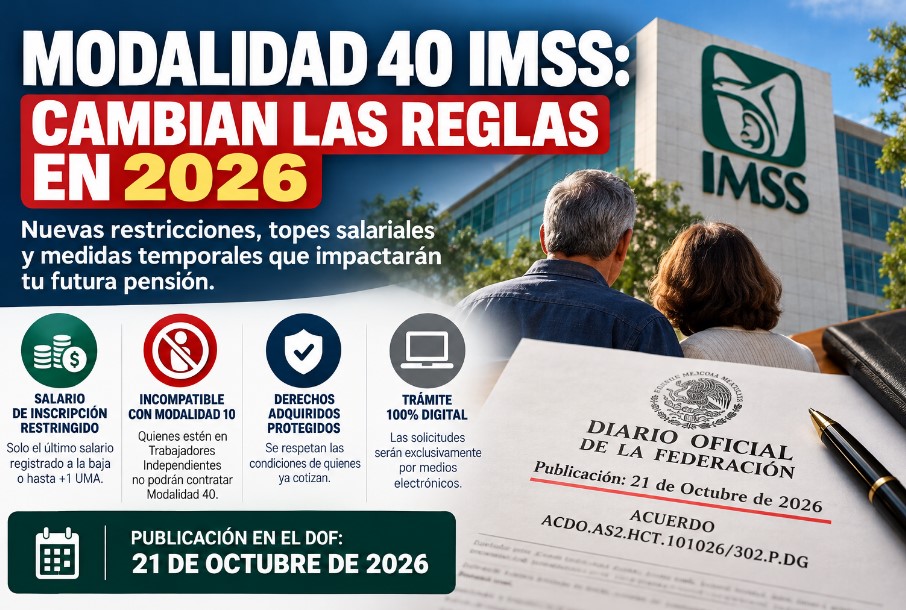
El 21 de octubre de 2026 se publicó en el Diario Oficial de la Federación (DOF) el Acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado por el Honorable Consejo Técnico del IMSS durante su sesión extraordinaria del 10 de octubre.
Esta disposición establece medidas temporales sobre el salario con el que podrán incorporarse los trabajadores a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40.
Los cambios afectan especialmente a quienes tenían planeado darse de baja de su empleo y contratar la Modalidad 40 con un salario considerablemente superior al que percibían como trabajadores activos.
También se introducen restricciones para quienes están incorporados al esquema de personas trabajadoras independientes y se ordena revisar la sostenibilidad financiera de esta modalidad.
La noticia más relevante es que ya no será posible ingresar libremente a la Modalidad 40 con un salario de 25 UMA cuando el último salario registrado ante el IMSS sea considerablemente inferior.
1. El cambio principal: se limita el salario de inscripción a la Modalidad 40
Hasta antes de estas medidas, una estrategia frecuente entre trabajadores próximos a pensionarse bajo la Ley del Seguro Social de 1973 consistía en darse de baja del régimen obligatorio y contratar la Modalidad 40 con un Salario Base de Cotización (SBC) elevado, incluso cuando su último salario registrado había sido mucho menor.
Esta posibilidad permitía incrementar el promedio salarial considerado para el cálculo de determinadas pensiones, especialmente las correspondientes al régimen de 1973.
Sin embargo, el nuevo acuerdo establece una limitación relevante.
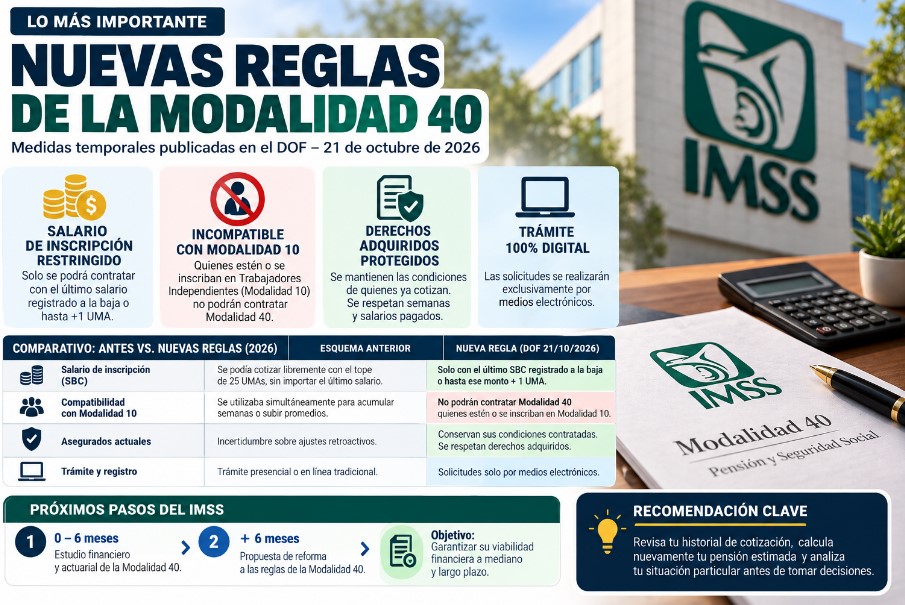
Las personas que soliciten su incorporación deberán considerar como referencia su último Salario Base de Cotización registrado al momento de causar baja en el régimen obligatorio.
A partir de ese salario, podrán optar por cotizar con el mismo importe o incrementarlo hasta un máximo equivalente a una Unidad de Medida y Actualización (UMA) adicional, respetando el piso salarial previsto en el acuerdo y los demás límites legales aplicables.
Ejemplo práctico
Supongamos que un trabajador causa baja del IMSS con un Salario Base de Cotización diario de $400.
Con las nuevas disposiciones, ya no podría elegir directamente un salario equivalente a 25 UMA únicamente por contratar la Modalidad 40.
Su salario de inscripción tendría como referencia los $400 diarios y podría incrementarse hasta una UMA diaria adicional, conforme al valor vigente y las reglas aplicables.
Este ejemplo permite entender la magnitud del cambio: el incremento salarial queda limitado respecto del último salario registrado.
¿Cuál es la consecuencia?
Quienes proyectaban pagar aportaciones elevadas durante los últimos años de su vida laboral deberán revisar nuevamente sus cálculos de pensión.
La restricción podría reducir considerablemente el beneficio esperado de una estrategia basada en elevar de manera inmediata el salario de cotización.
2. ¿Qué sucede con quienes ya están inscritos en Modalidad 40?
Este es uno de los aspectos que más preocupan a los trabajadores que actualmente realizan sus aportaciones.
El acuerdo establece una protección expresa para quienes ya se encontraban inscritos antes de su entrada en vigor.
Estas personas podrán permanecer en la modalidad bajo las condiciones vigentes de su contratación, hasta que concluya el periodo contratado.
Además, el IMSS reconoce que las semanas y los salarios efectivamente cotizados y pagados conservarán sus efectos para el cálculo de futuros derechos pensionarios.
Esto significa que las nuevas medidas no implican eliminar retroactivamente las semanas reconocidas ni desconocer los salarios válidamente pagados.
No obstante, existe una consideración importante: cuando termine el periodo contratado y la persona busque realizar una nueva incorporación, deberá analizar las condiciones previstas por el acuerdo.
Por ello, resulta indispensable revisar la situación particular de cada asegurado, especialmente las fechas de vigencia de su contratación y sus antecedentes de cotización.
3. Modalidad 10 y Modalidad 40: nuevas restricciones de compatibilidad
Otra modificación importante se relaciona con las personas trabajadoras independientes.
El acuerdo dispone que quienes se encuentren incorporados al esquema previsto en el artículo 13, fracción I, de la Ley del Seguro Social, o ingresen posteriormente a él, no podrán contratar simultáneamente la Continuación Voluntaria en el Régimen Obligatorio bajo las condiciones señaladas.
La razón expuesta por el IMSS es que ambos mecanismos tienen características y coberturas diferentes.
La incorporación como persona trabajadora independiente permite acceder, cuando se cumplen sus requisitos, a prestaciones de seguridad social que incluyen atención médica.
En cambio, la Modalidad 40 está enfocada en continuar cotizando en los seguros pensionarios correspondientes, sin proporcionar por sí misma el servicio médico ordinario que algunos trabajadores podrían esperar.
¿Qué deben hacer los trabajadores independientes?
Las personas que actualmente utilizan mecanismos de aseguramiento independiente y desean mejorar su futura pensión deberán revisar cuidadosamente su situación afiliatoria.
No es recomendable cancelar un esquema de aseguramiento sin antes evaluar las consecuencias sobre la cobertura médica, la conservación de derechos y la estrategia pensionaria.
La elección entre ambas alternativas debe considerar tanto el ingreso futuro por pensión como la protección de seguridad social que necesita cada persona.
4. ¿La Modalidad 40 desaparece en 2026?
No. La Modalidad 40 no desaparece.
El acuerdo publicado no elimina el mecanismo de Continuación Voluntaria en el Régimen Obligatorio.
Lo que establece son nuevas condiciones temporales para determinadas incorporaciones, mientras se desarrolla un análisis financiero y actuarial sobre su funcionamiento.
La Modalidad 40 continuará siendo una alternativa para los trabajadores que cumplan los requisitos legales, aunque la estrategia de incrementar considerablemente el salario al ingresar enfrenta ahora restricciones.
Este punto es fundamental para evitar confusiones entre los asegurados.
No estamos ante una eliminación general de la Modalidad 40, sino ante una intervención administrativa que modifica aspectos relevantes de su contratación.
5. El IMSS tendrá hasta seis meses para analizar la Modalidad 40
El acuerdo también establece una revisión de fondo de este mecanismo.
El Consejo Técnico instruyó a la Dirección de Finanzas del IMSS para realizar un análisis del efecto de la Continuación Voluntaria en las finanzas institucionales.
El plazo previsto para este estudio es de hasta seis meses contados a partir de la emisión del acuerdo.
Posteriormente, la Dirección Jurídica tendrá un plazo adicional de hasta seis meses, a partir de la recepción de los resultados, para coordinar una propuesta de modificación a las disposiciones normativas correspondientes.
Esta propuesta deberá presentarse al órgano de gobierno del Instituto para su consideración.
¿Significa que habrá otra reforma en 2027?
Existe la posibilidad de nuevas modificaciones, pero es importante precisar que el acuerdo no garantiza la aprobación automática de una reforma definitiva.
Lo que establece es un procedimiento de análisis y elaboración de propuestas.
Su alcance final dependerá de los resultados técnicos y de las decisiones institucionales que se adopten posteriormente.
Por lo tanto, quienes planeen pensionarse durante 2026 o 2027 deberán mantenerse atentos a nuevas publicaciones oficiales.
6. Nuevas incorporaciones y trámites digitales
Otro aspecto del acuerdo es la modernización del procedimiento de inscripción.
El IMSS instruyó a las áreas de Incorporación y Recaudación, así como de Innovación y Desarrollo Tecnológico, para realizar los ajustes necesarios en sus sistemas y procesos.
El objetivo es que la inscripción a la Continuación Voluntaria se realice únicamente mediante mecanismos digitales que permitan verificar la información y mantener registros consistentes.
Asimismo, deberá diseñarse un canal de atención para revisar casos especiales derivados de la aplicación de estas medidas.
Esto representa un cambio importante en la administración del programa.
Sin embargo, los trabajadores deberán consultar los procedimientos institucionales disponibles durante la implementación, ya que el acuerdo contempla ajustes operativos para hacer posible este esquema.
7. ¿Cómo afectarán estos cambios a quienes buscan pensionarse por Ley 73?
Los trabajadores que comenzaron a cotizar antes del 1 de julio de 1997 y reúnen los requisitos para pensionarse bajo el régimen de 1973 son uno de los grupos que deberán prestar mayor atención.
En este régimen, el salario promedio de las últimas 250 semanas de cotización es un elemento relevante para determinar la cuantía de la pensión, junto con otros factores legales.
Por esa razón, durante años se ha utilizado la Modalidad 40 para acumular semanas y mejorar el salario promedio pensionario.
Con la nueva limitación salarial, una estrategia que dependía de contratar inmediatamente un salario alto podría dejar de producir los resultados originalmente proyectados.
Esto no significa que todas las personas perderán beneficios ni que todas las pensiones disminuirán.
El efecto dependerá de las circunstancias individuales.
Entre los factores más relevantes se encuentran:
- El último Salario Base de Cotización registrado ante el IMSS.
- El número de semanas cotizadas y reconocidas.
- La edad en que se pretende solicitar la pensión.
- Los salarios correspondientes a las últimas 250 semanas.
- La situación actual de aseguramiento.
- La existencia de una contratación previa de Modalidad 40.
Por tanto, la planeación pensionaria adquiere todavía mayor importancia.
8. ¿Qué ocurre con los trabajadores de Ley 97?
Los trabajadores que comenzaron a cotizar a partir del 1 de julio de 1997 también deben conocer estas modificaciones.
Sin embargo, el impacto es diferente.
En el régimen de 1997, la pensión depende principalmente del ahorro acumulado en la cuenta individual, el esquema pensionario aplicable y el cumplimiento de los requisitos establecidos.
La Modalidad 40 puede permitir continuar aportando a los seguros correspondientes y acumular semanas de cotización, pero no funciona de la misma forma que en el régimen de 1973.
Por ello, antes de contratarla, es importante calcular su conveniencia económica.
No todas las personas obtienen el mismo beneficio por pagar una aportación elevada en Modalidad 40.
9. Cinco recomendaciones para proteger tu futura pensión
Ante las nuevas medidas, la recomendación principal es evitar decisiones precipitadas.
Primera. Revisa tu historial de cotización. Consulta tus semanas reconocidas y verifica cuál fue tu último Salario Base de Cotización.
Segunda. Verifica si tienes una contratación vigente. Si ya estás inscrito en Modalidad 40, identifica las condiciones y el periodo que tienes contratado, además de conservar tus comprobantes.
Tercera. Calcula nuevamente tu pensión estimada. Si tu estrategia dependía de contratar un salario equivalente a 25 UMA, revisa los resultados bajo las nuevas restricciones.
Cuarta. Analiza las diferencias entre Modalidad 10 y Modalidad 40. Considera las prestaciones médicas, los seguros incluidos y las consecuencias de cualquier cambio de aseguramiento.
Quinta. Consulta fuentes oficiales antes de realizar movimientos afiliatorios. Las modificaciones pueden tener consecuencias económicas importantes, especialmente para quienes están próximos a pensionarse.
10. ¿Cuándo entran en vigor los cambios?
El acuerdo establece que sus disposiciones entrarán en vigor el día hábil siguiente al de su publicación en el Diario Oficial de la Federación.
Al haberse publicado el miércoles 21 de octubre de 2026, la fecha prevista de entrada en vigor es el jueves 22 de octubre de 2026.
Las nuevas medidas deben interpretarse considerando sus disposiciones transitorias y las reglas específicas aplicables a quienes ya estaban asegurados.
Conclusión: una nueva etapa para la planeación de pensiones en México
La publicación del acuerdo del Consejo Técnico del IMSS marca un cambio importante en la forma de utilizar la Modalidad 40.
Durante años, este mecanismo ha permitido a numerosos trabajadores continuar cotizando y fortalecer su estrategia de retiro.
Ahora, las restricciones sobre el salario de inscripción obligan a reconsiderar aquellas estrategias que dependían de incrementar de forma inmediata y significativa el Salario Base de Cotización.
Los asegurados actuales cuentan con disposiciones de protección respecto de sus condiciones contratadas y las cotizaciones efectivamente pagadas.
Por otra parte, quienes todavía no se incorporan deberán evaluar cuidadosamente su historial laboral, sus derechos pensionarios y el costo de las aportaciones.
La enseñanza principal es clara: antes de invertir recursos importantes en la Modalidad 40, resulta indispensable conocer las reglas vigentes y realizar una proyección de pensión basada en información verificable.
Una decisión adecuada puede representar una diferencia significativa en los ingresos durante la jubilación.
Fuente oficial y fundamento
Diario Oficial de la Federación, 21 de octubre de 2026.
Acuerdo: ACDO.AS2.HCT.101026/302.P.DG.
Autoridad emisora: Honorable Consejo Técnico del Instituto Mexicano del Seguro Social.
Consulta del documento oficial:
https://sidof.segob.gob.mx/notas/5801708
Artículo informativo elaborado con base en el acuerdo publicado en el DOF. Su contenido no sustituye un análisis individual de derechos pensionarios, ni constituye una garantía sobre el monto de una pensión futura.
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!

Asesoría Modalidad 40 Pensiones IMSS Año 2026 Hasta 4 Escenarios
El precio original era: $799.00.$299.00El precio actual es: $299.00.