La Modalidad 40 cambia pero las oportunidades para mejorar tu pensión no terminan ahí
Cuando las reglas cambian, también debemos cambiar la manera de planear nuestro retiro. La Modalidad 10 puede convertirse en una alternativa importante para quienes todavía tienen la oportunidad de construir una mejor pensión.
Durante años, la Modalidad 40 fue una de las herramientas más conocidas entre los trabajadores que buscaban mejorar su pensión del IMSS. Muchas personas encontraron en ella la posibilidad de incrementar su salario de cotización, acumular semanas y prepararse para tener un retiro más tranquilo.
Sin embargo, con las nuevas disposiciones publicadas el 21 de octubre de 2026, el panorama ha cambiado. Las restricciones a las nuevas incorporaciones, particularmente respecto al salario con el que se puede ingresar y la eliminación de la retroactividad para nuevos aseguramientos, obligan a replantear muchas estrategias que hasta hace poco parecían funcionar.
Y ante estos cambios, es natural que surjan dudas, preocupación e incluso desánimo entre quienes estaban considerando esta alternativa.
Pero hay algo que debemos tener presente: que una puerta tenga nuevas restricciones no significa que se hayan terminado las oportunidades de construir una mejor pensión.
La Modalidad 10 también puede formar parte de una estrategia
Poco se habla de la Modalidad 10, una alternativa que permite a las personas que trabajan por cuenta propia incorporarse voluntariamente al régimen obligatorio del IMSS.
Este esquema no solamente permite continuar acumulando semanas de cotización para el retiro. También contempla acceso a servicios médicos y otras prestaciones de seguridad social, conforme a sus requisitos y condiciones…
Y aquí es donde vale la pena detenernos.
Porque muchas veces pensamos que la única estrategia para mejorar nuestra pensión consiste en ingresar a la Modalidad 40 y cotizar con el salario más alto posible. Pero una buena planeación pensionaria va mucho más allá de eso.
La Modalidad 10 también puede ser una herramienta de planeación para quienes realmente desarrollan una actividad económica independiente y desean seguir construyendo su historial de cotización.
Por ejemplo, una persona que dejó de trabajar para una empresa, pero que ahora tiene un negocio propio, presta servicios profesionales o trabaja de manera independiente, puede encontrar en esta modalidad una oportunidad para continuar cotizando.
Y si pertenece al régimen de la Ley de 1973, esas nuevas semanas y los salarios registrados pueden influir en el cálculo de su futura pensión, según su historial particular.
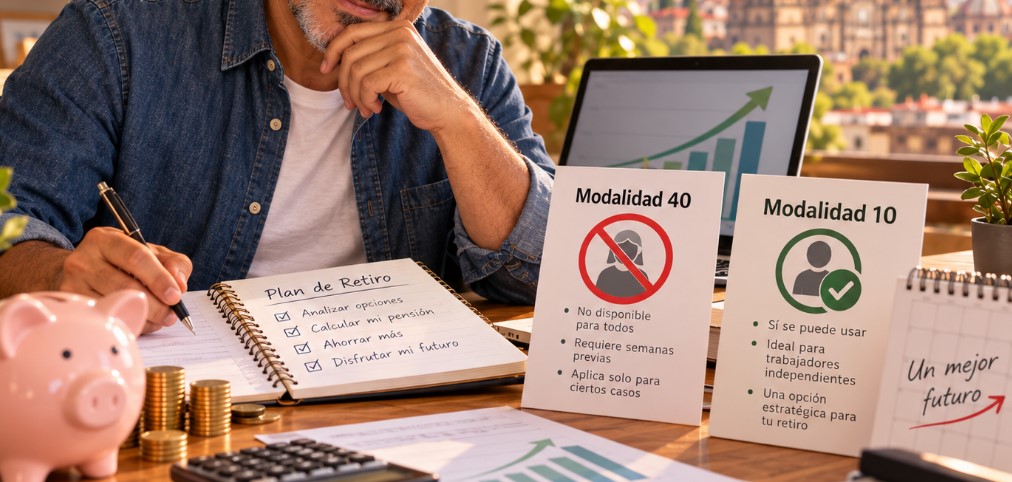
Eso significa que todavía podemos diseñar estrategias, pero deben partir de un análisis responsable: cuántas semanas tenemos, qué salarios hemos registrado, qué edad tenemos y cuántos años nos faltan para pensionarnos.
No se trata simplemente de pagar más. Se trata de entender cuánto conviene aportar, durante cuánto tiempo y qué beneficio real podemos obtener.
La estrategia no está en la modalidad, sino en cómo la utilizamos
Cada trabajador tiene una historia diferente.
Hay personas que acumularon más de mil semanas de cotización, otras que necesitan recuperar su continuidad laboral y algunas que están cerca de la edad de retiro, pero nunca se han detenido a revisar cuánto podrían recibir de pensión.
Por eso, no existe una estrategia universal.
En determinados casos, la Modalidad 10 puede ayudar a seguir sumando semanas, fortalecer el historial de cotización y construir una mejor base para el retiro.
Pero también es importante aclarar que no es una fórmula mágica. El salario registrado debe corresponder a los ingresos reales de la actividad independiente y las aportaciones deben ser económicamente sostenibles.
Además, las nuevas disposiciones establecen restricciones para que las personas incorporadas voluntariamente como trabajadoras independientes contraten la Modalidad 40. Por ello, no debe darse por hecho que se puede pasar libremente de una modalidad a otra; cualquier estrategia de transición requiere revisar su viabilidad jurídica y administrativa.
La clave está en hacer números, conocer las reglas y tomar decisiones con anticipación.
No dejemos que los cambios nos hagan renunciar a una mejor pensión
Es comprensible que muchas personas reciban estas noticias con preocupación. Al final, estamos hablando de algo muy importante: el dinero con el que esperamos vivir cuando terminemos nuestra vida laboral.
Pero las pensiones no deberían planearse desde el miedo ni desde la improvisación.
Debemos entender que el sistema de seguridad social sigue ofreciendo alternativas y que, aunque algunas condiciones hayan cambiado, todavía existen caminos legales para continuar cotizando y mejorar nuestras posibilidades de retiro.
La Modalidad 40 seguirá siendo una opción para quienes cumplan con las nuevas condiciones. La Modalidad 10, por su parte, merece mayor atención como una alternativa de aseguramiento y planeación para los trabajadores independientes.
Lo verdaderamente importante es dejar de pensar que mejorar nuestra pensión depende exclusivamente de una modalidad.
Depende de conocer nuestros derechos, revisar nuestra situación y aprovechar de manera inteligente las herramientas que la ley permite.
Porque después de tantos años de trabajo, todos merecemos llegar a la etapa del retiro con mayor tranquilidad.
Y aunque las reglas cambien, hay algo que no debería cambiar: nuestra decisión de prepararnos para un mejor futuro.
La Modalidad 40 tiene nuevas restricciones, sí. Pero la planeación pensionaria no termina ahí. La Modalidad 10 también puede ser parte de una buena estrategia.
Nota: Este artículo es informativo. Las posibilidades de mejorar una pensión dependen del régimen aplicable, la edad, las semanas cotizadas, el salario base, los ingresos reales y las disposiciones vigentes del IMSS. La Modalidad 10 no garantiza por sí misma un incremento de pensión.
Tu pensión merece una buena estrategia
Asesoría independiente sobre pensiones IMSS, Ley 73 y Modalidad 10.
No dejes tu futuro al azar
¿Te preocupa que los cambios en la Modalidad 40 afecten tus planes? Revisemos juntos tus semanas cotizadas, tu historial y las opciones que podrían ayudarte a preparar un retiro más tranquilo. Si trabajas por tu cuenta, analizaremos si la Modalidad 10 es adecuada para tu situación.
Tu sesión de información: tiempo transcurrido desde que llegaste
Contador informativo personal de 12 horas. No implica vencimiento de precio ni disponibilidad.
Sustituye el enlace del botón por tu página de pago o contacto. Servicio de asesoría independiente, no afiliado ni avalado por el IMSS. Ningún incremento de pensión está garantizado; depende de requisitos y del historial individual.
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!
Asesoría Modalidad 10 Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.