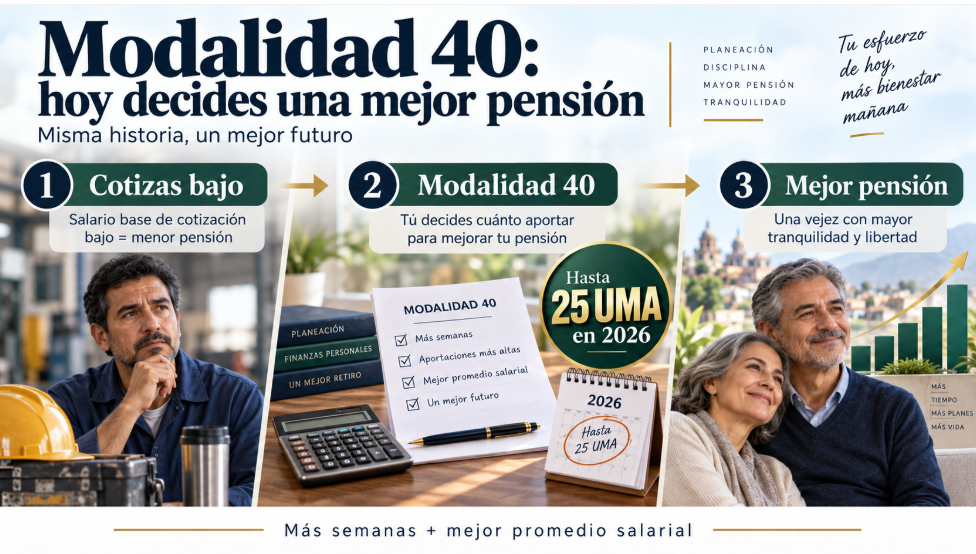
Modalidad 40 en 2026: cómo una estrategia bien planeada puede mejorar tu pensión
Modalidad 40 en 2026: cómo una estrategia bien planeada puede mejorar tu pensión. Si durante gran parte de tu vida laboral cotizaste ante el IMSS con un salario bajo o incluso cercano al salario mínimo, esto no necesariamente significa que tengas que resignarte a recibir una pensión baja.
Para ciertos trabajadores, especialmente quienes pueden pensionarse bajo el régimen de la Ley del Seguro Social de 1973, la Modalidad 40 o Continuación Voluntaria en el Régimen Obligatorio puede convertirse en una herramienta importante para mejorar su estrategia de retiro.
¿Qué permite hacer la Modalidad 40? Una estrategia bien planeada puede mejorar tu pensión
La Modalidad 40 permite que una persona que dejó de cotizar como trabajador subordinado continúe realizando aportaciones directamente al IMSS.
Uno de sus principales beneficios es que puedes elegir un Salario Base de Cotización superior al que tenías antes de tu baja, respetando las reglas establecidas por el IMSS.
El salario elegido puede ser igual o superior al último salario registrado, pero no puede superar el equivalente a 25 veces la Unidad de Medida y Actualización (UMA).
Para 2026, a partir del 1 de febrero, el valor diario de la UMA es de $117.31 pesos.
Esto significa que el límite de 25 UMA equivale aproximadamente a:
25 UMA × $117.31 = $2,932.75 diarios
Es decir, una base mensual de referencia cercana a $89,155.50 pesos, considerando el valor mensual oficial de la UMA.
¿Por qué esto puede ser importante si siempre cotizaste bajo?
Aquí es donde entra la estrategia.
En las pensiones de Cesantía en Edad Avanzada y Vejez bajo la Ley del Seguro Social de 1973, uno de los elementos fundamentales para determinar la pensión es el promedio del Salario Base de Cotización correspondiente a las últimas 250 semanas cotizadas, aproximadamente cinco años.
Por ejemplo, una persona pudo haber trabajado durante décadas cotizando con salarios relativamente bajos.
Si cumple con los requisitos y todavía tiene margen para diseñar correctamente sus últimas semanas de cotización, podría utilizar Modalidad 40 para aumentar progresivamente o significativamente su Salario Base de Cotización.
Esto puede modificar el promedio salarial utilizado para calcular su futura pensión.
Recuerda que una estrategia bien planeada puede mejorar tu pensión.
Además, las semanas pagadas mediante Modalidad 40 continúan contabilizándose como semanas cotizadas ante el IMSS.
Cotizar a 25 UMA no significa automáticamente obtener la pensión máxima
Este punto es fundamental.
Existe mucha publicidad que presenta la Modalidad 40 como si simplemente pagar algunos meses a 25 UMA fuera suficiente para conseguir una pensión muy elevada.
No funciona así.
El propio IMSS ha advertido que ingresar a Modalidad 40 o cotizar con un salario alto no garantiza por sí solo una pensión determinada. Para el cálculo intervienen también el número total de semanas cotizadas, el promedio salarial, la edad al momento del retiro y el régimen pensionario aplicable.
Por eso, pagar directamente el máximo de 25 UMA sin realizar previamente una proyección puede ser una mala decisión financiera.
La Modalidad 40 debe verse como una inversión
Antes de contratarla conviene responder tres preguntas:
¿Cuánto voy a invertir?
¿Cuánto podría aumentar mi pensión?
¿En cuánto tiempo recuperaría el dinero invertido?
Supongamos que aumentar tu salario de cotización requiere realizar aportaciones importantes durante varios años. No basta con saber cuánto pagarás cada mes.
Debe calcularse el costo total de la estrategia y compararlo contra el incremento estimado de la pensión durante el retiro.
Una estrategia adecuada busca encontrar el equilibrio entre:
salario de cotización + semanas + edad + tiempo de permanencia + costo total + pensión estimada.
En algunos casos será conveniente acercarse a las 25 UMA. En otros, cotizar al máximo puede generar un gasto innecesario y existir un nivel de cotización más eficiente.
¿Quién puede utilizar Modalidad 40?
Entre los requisitos señalados por el IMSS se encuentran haber causado baja del régimen obligatorio, no encontrarse actualmente asegurado como trabajador subordinado y contar con al menos 52 semanas de cotización durante los últimos cinco años, además de cubrir las aportaciones correspondientes.
La Modalidad 40 puede ser utilizada por personas bajo distintos regímenes; sin embargo, su efecto sobre la pensión no es igual para Ley 73 y Ley 97.
Por ello, antes de pagar es indispensable identificar bajo qué legislación tienes derecho a pensionarte.
Si cotizaste bajo, todavía vale la pena analizar tu caso
Haber cotizado durante muchos años con un salario bajo no significa automáticamente que tu pensión tenga que permanecer baja.
Si perteneces al régimen adecuado, cuentas con suficientes semanas y todavía tienes tiempo para planear tu retiro, una estrategia correctamente diseñada de Modalidad 40 puede ayudarte a fortalecer tu historial de cotización y, dependiendo de tu caso, mejorar considerablemente el cálculo de tu pensión.
Pero la clave está precisamente en la palabra estrategia.
No se trata de pagar 25 UMA porque sea el máximo permitido.
Se trata de determinar cuánto debes cotizar, durante cuánto tiempo y a qué edad te conviene pensionarte para obtener una relación adecuada entre inversión y beneficio.
Antes de entrar a Modalidad 40, realiza una proyección personalizada de tu pensión.
Tu retiro no debería planearse a ciegas.
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!

Asesoría Modalidad 40 Pensiones IMSS Año 2026 5 Escenarios
El precio original era: $799.00.$299.00El precio actual es: $299.00.