
MODALIDAD 40 CAMBIÓ, PERO TU PLAN DE PENSIÓN NO TIENE POR QUÉ DETENERSE
Las nuevas reglas del IMSS modificaron las condiciones para incorporarse a la Modalidad 40, pero todavía existen alternativas para construir una estrategia de retiro inteligente y buscar una mejor pensión.
Durante muchos años, la Modalidad 40 del IMSS fue una de las principales herramientas utilizadas por los trabajadores que buscaban incrementar el monto de su pensión, particularmente quienes pertenecen al régimen de la Ley 73.
Sin embargo, las nuevas disposiciones que entraron en vigor el 22 de octubre de 2026 cambiaron considerablemente las condiciones de incorporación a este esquema.
Entre las modificaciones más importantes se encuentran la limitación del salario base de cotización para nuevas incorporaciones, la eliminación de los pagos retroactivos y la restricción para combinar simultáneamente la Modalidad 10 con la Modalidad 40.
Estos cambios han generado incertidumbre entre miles de trabajadores que se encuentran próximos a pensionarse.
Pero hay algo que debemos entender: que las reglas hayan cambiado no significa que se hayan terminado las posibilidades de mejorar una pensión. Significa que ahora es indispensable planear mejor.
¿Qué cambió realmente en la Modalidad 40?
Las nuevas disposiciones establecen principalmente tres modificaciones:
1. Limitación del salario base de cotización.
Anteriormente, los trabajadores podían elegir un salario de cotización superior al último registrado, incluso hasta el límite de 25 UMA, siempre que cumplieran las disposiciones aplicables.
Ahora, para las nuevas incorporaciones, el salario base de cotización estará vinculado al último salario registrado al momento de la baja, con la posibilidad de incrementarlo hasta en el equivalente a una UMA adicional, respetando el salario mínimo aplicable.
2. Eliminación de nuevas incorporaciones retroactivas.
Ya no será posible solicitar una nueva incorporación a la Modalidad 40 para cubrir periodos anteriores. La cotización comenzará a generar efectos a partir de la fecha de presentación de la solicitud.
3. Restricción para combinar Modalidad 10 y Modalidad 40.
Las personas incorporadas como trabajadores independientes mediante la Modalidad 10 no podrán contratar simultáneamente la Modalidad 40.
Es importante señalar que estas modificaciones no significan que quienes ya se encuentran incorporados pierdan automáticamente sus condiciones contratadas. Debe distinguirse entre los derechos y condiciones de una incorporación vigente y las nuevas solicitudes de ingreso.
Entonces, ¿todavía es posible construir una buena estrategia de pensión?
La respuesta es sí.
Lo que debemos dejar atrás es la idea de que todas las personas necesitan contratar Modalidad 40, cotizar con 25 UMA o realizar una inversión elevada para conseguir una pensión favorable.
Cada trabajador tiene una historia laboral diferente y, por lo tanto, necesita una estrategia distinta.
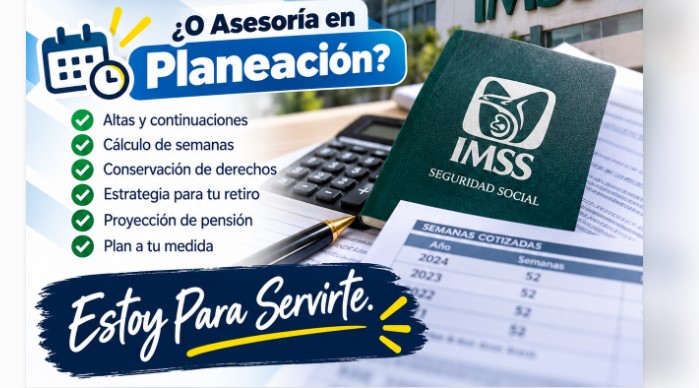
Una planeación pensionaria adecuada debe comenzar con el análisis de cinco elementos:
- Régimen pensionario: determinar si corresponde Ley 73 o Ley 97.
- Semanas cotizadas: conocer cuántas semanas reconoce realmente el IMSS.
- Salario promedio: analizar el salario base de cotización de las últimas 250 semanas cuando se trata de Ley 73.
- Edad de retiro: evaluar el momento más conveniente para solicitar la pensión.
- Situación de aseguramiento: revisar la fecha de baja, el último salario registrado y las alternativas de cotización disponibles.
Con esta información es posible identificar oportunidades que podrían pasar desapercibidas cuando solamente se piensa en contratar Modalidad 40.
La clave ahora es diseñar estrategias personalizadas
No todos los trabajadores necesitan seguir el mismo camino.
Por ejemplo:
Trabajadores con un salario de cotización favorable: pueden necesitar una estrategia enfocada en conservar sus condiciones, sumar semanas y elegir adecuadamente su edad de retiro.
Trabajadores con muchas semanas cotizadas: podrían tener una ventaja importante que debe analizarse antes de realizar cualquier inversión adicional.
Personas con pocas semanas o periodos sin cotización: necesitan revisar su historial, sus derechos vigentes y las alternativas legales para continuar cotizando.
Personas que todavía se encuentran trabajando: pueden tener oportunidades de planeación antes de causar baja, por lo que anticiparse puede marcar una diferencia importante.
Personas que ya están incorporadas a Modalidad 40: deben revisar las condiciones de su incorporación, los pagos realizados y el periodo contratado antes de tomar decisiones sobre su continuidad.
Una pensión no se improvisa: se construye con información y estrategia
Uno de los errores más frecuentes es tomar decisiones basándose únicamente en recomendaciones generales, simulaciones sin sustento o promesas de pensiones elevadas.
Una estrategia responsable debe comparar diferentes escenarios, calcular la inversión necesaria, proyectar los beneficios y evaluar si el esfuerzo económico realmente se justifica.
En algunos casos, continuar cotizando puede representar una buena oportunidad. En otros, podría ser más conveniente analizar una estrategia diferente.
Lo importante es no invertir dinero sin conocer previamente el resultado que se busca obtener.
El futuro de tu pensión merece una buena planeación
Las modificaciones a la Modalidad 40 representan un cambio importante en la manera de planear el retiro en México.
Sin embargo, los derechos pensionarios no dependen exclusivamente de una modalidad. Dependen de diversos factores que deben estudiarse de manera conjunta.
Hoy más que nunca, conocer tu historial laboral, tus semanas cotizadas, tu salario registrado y las alternativas disponibles puede marcar una diferencia significativa en tu futuro.
No se trata de contratar la modalidad más costosa. Se trata de encontrar la estrategia que mejor se adapte a tu situación y a tus posibilidades económicas.
ABC RETIRO | AFORE Y FINANZAS
Te ayudamos a analizar tu situación pensionaria, evaluar alternativas y construir una estrategia de retiro con información, cálculos y escenarios personalizados.
Antes de tomar una decisión sobre tu pensión, conoce primero tus opciones.
Tu retiro merece una estrategia, no una improvisación.
Adquiere Directamente La Asesoría Puedes Transferir A Cualquiera De Las Tarjetas Que Están En La Imagen


Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!
Asesoría Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.


