Cómo Reactivar el Derecho a la Modalidad 40 Cotizando 52 Semanas en Modalidad 10 como Trabajador Independiente
Cómo Reactivar el Derecho a la Modalidad 40 Cotizando 52 Semanas en Modalidad 10 como Trabajador Independiente. Si dejaste de cotizar al IMSS y te interesa recuperar tu derecho a la Modalidad 40, hay una estrategia muy efectiva y legal que cada vez más mexicanos están utilizando: cotizar 52 semanas en la Modalidad 10 como trabajador independiente. Este mecanismo puede abrirte la puerta a una pensión mucho mayor si sabes cómo aprovecharlo. En este artículo, te explico cómo funciona esta combinación, a quién le conviene y cómo aplicarla paso a paso.
¿Qué es la Modalidad 40?
La Modalidad 40 es un esquema de continuación voluntaria al régimen obligatorio del IMSS, diseñado para que los trabajadores que ya no están activos laboralmente, pero que cotizaron en su momento, puedan seguir aumentando su salario base de cotización y sus semanas cotizadas.
Es especialmente útil para quienes están bajo la Ley 73 del IMSS (es decir, comenzaron a cotizar antes del 1 de julio de 1997), ya que su pensión se calcula con base en el promedio salarial de los últimos 5 años y el número de semanas cotizadas.
El gran beneficio es que puedes cotizar hasta 25 UMA mensuales (salario de $2828.50 pesos en 2025), lo que dispara el monto de tu pensión.
Pero hay una condición clave: debes estar dado de baja del IMSS y haber cotizado recientemente (cumpliendo ciertas características).
¿Qué pasa si dejé de cotizar hace más de 5 años?
Aquí es donde muchas personas se topan con una barrera. Si tienes más de 5 años sin cotizar al IMSS, pierdes el derecho a darte de alta directamente en la Modalidad 40. Pero no todo está perdido.
La solución es reactivar tus derechos cotizando 52 semanas (1 año completo) en la Modalidad 10, también conocida como Incorporación Voluntaria al Régimen Obligatorio de Personas Trabajadoras Independientes.

¿Qué es la Modalidad 10?
La Modalidad 10 permite a los trabajadores independientes o por su cuenta (freelancers, comerciantes, profesionales, mecanicos, vendedores ambulantes, trabajadores en el extranjero etc.) cotizar al IMSS de forma voluntaria, obteniendo acceso a servicios médicos y acumulando semanas cotizadas.
Si permite cotizar con el mismo tope alto de salario que la Modalidad 40, pero es mas caro hacerlo así, aunque si eres de las personas que necesitan si o si la atención médica puedes optar por cotizar en modalidad 10, te lo digo en la asesoría como hacerlo.
¿Cómo funciona esta estrategia?
- Verifica tu situación en el IMSS
Consulta tu historial en el portal del IMSS, solicita tu reporte de semanas cotizadas y asegúrate de cuándo fue tu última baja. - Suscríbete a la Modalidad 10
Puedes hacerlo directamente en el IMSS. Se te asignará un salario base de cotización (generalmente el salario mínimo o un poco más).También puedes hacerlo en linea, aquí puedes ver como lograrlo. - Cotiza 52 semanas seguidas
Durante un año completo debes mantener tus pagos puntuales. Esta etapa es fundamental para reactivar tus derechos. - Darte de baja y darte de alta en Modalidad 40
Una vez terminadas las 52 semanas, te das de baja de la Modalidad 10 y ya tienes derecho a ingresar a la Modalidad 40. Aquí podrás elegir el salario base de cotización, hasta el tope máximo (25 UMA).
¿A quién le conviene esta estrategia?
- A quienes dejaron de cotizar hace más de 5 años y perdieron el acceso directo a Modalidad 40.
- A personas bajo la Ley 73 que quieren obtener una pensión de más de $40,000 o incluso $60,000 pesos mensuales.
- A trabajadores que no tienen un patrón actual, pero sí desean asegurar una buena pensión para su retiro.
- A quienes están cerca de los 60 años y quieren aprovechar sus derechos antes de que sea tarde.
Beneficios de esta estrategia
✅ Recuperas el derecho a cotizar en Modalidad 40
✅ Aumentas semanas cotizadas y promedio salarial
✅ Puedes planear tu retiro con una pensión alta
✅ Usas esquemas 100% legales y validados por el IMSS
✅ Evitas depender de Afore con saldo bajo
¿Cuánto cuesta?

- En Modalidad 10, el pago mensual en 2025 puede rondar los $1,780.00 a $2,200.00 pesos, dependiendo del salario base asignado y la ubicación de tu residencia, ya que si es zona fronteriza el salario mínimo es mas alto y puede subir hasta mas de $2500.00 pesos mensuales dependiendo de tu oficio o profesión.
- En Modalidad 40, el pago mensual varía según el salario que elijas. Si cotizas al tope (25 UMA), pagarías alrededor de $11,350.00 pesos mensuales.
Puede parecer alto, pero si lo haces estratégicamente por 3 o 5 años, la pensión que recibirás será de por vida y en muchos casos superará los $45,000 pesos mensuales.
Conclusión
Reactivar tu derecho a la Modalidad 40 mediante 52 semanas cotizadas en Modalidad 10 es una estrategia poderosa para quienes han dejado de cotizar y desean una pensión digna y elevada. Es una vía legal, segura y al alcance de cualquier trabajador independiente con visión a futuro.
💡 Consejo final: no lo hagas solo. Estoy para servirte, puedo ayudarte a calcular con precisión cuánto necesitas cotizar, qué salario te conviene declarar y cómo maximizar tu pensión legalmente.
¿Te gustaría recibir una asesoría personalizada sobre cómo aplicar esta estrategia para tu caso?
Contáctanos y recibe tu proyección hoy mismo.
🎯 ¿Te gustaría tener una pensión de más de $40,000 pesos al mes?
Entonces necesitas algo más que suerte… necesitas estrategia.
📉 Muchos trabajadores pierden miles de pesos al jubilarse simplemente por no conocer las reglas del IMSS o por no planificar a tiempo.
💼 Con mi asesoría personalizada, te enseño paso a paso cómo:
✅ Reactivar tu derecho a la Modalidad 40 si dejaste de cotizar
✅ Maximizar tu pensión legalmente con la Ley 73
✅ Usar Modalidad 10 para recuperar semanas y derechos
✅ Elegir el mejor salario base de cotización
✅ Evitar errores que te pueden costar tu pensión
👨🏫 Mi objetivo es que recibas la pensión que realmente mereces.
Ya he ayudado a cientos de personas a planear su retiro de forma estratégica.
Y ahora te toca a ti.
💬 Agenda tu asesoría hoy al whatsapp 831 120 3178 y recibe una proyección real de tu pensión.
🔒 100% confidencial.
💰 ¡Invierte una vez en tu tranquilidad de por vida!
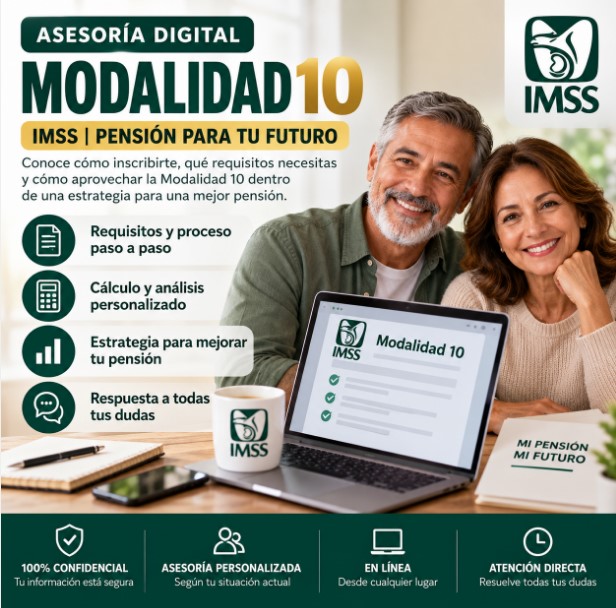
Asesoría Modalidad 10 Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.
¿Quieres mejorar tu pensión del IMSS y no sabes por dónde empezar?
Descubre cómo aprovechar la Modalidad 10 con una asesoría personalizada. Analizamos tus semanas cotizadas, requisitos, historial laboral y opciones para diseñar una estrategia de retiro acorde con tu situación.
✅ Análisis de tu situación pensionaria.
✅ Estrategia personalizada de cotización.
✅ Orientación sobre costos y requisitos.
✅ Resolución de dudas.
🚀 ¡No dejes tu pensión al azar!
Cada decisión que tomas hoy puede marcar la diferencia en tu retiro. Conoce tus opciones y descubre qué estrategia puede ayudarte a construir un mejor futuro.
👉 ¡ADQUIERE TU ASESORÍA AHORA Y COMIENZA A PLANEAR UNA MEJOR PENSIÓN!
Asesoría independiente, no afiliada al IMSS. Los resultados dependen de cada caso.
Descripción
- Recibes cálculos de pensión IMSS ley 73 con números actuales
- Recibes cálculos de posibles escenarios aplicando estrategia en modalidad 10
- Recibes 2 PDF sobre pensiones IMSS ley 73, el proceso de pensión mas la recuperación del ahorro de la afore.
Productos relacionados
-
¡Oferta!

Tramite Alta Modalidad 40
El precio original era: $1,250.00.$500.00El precio actual es: $500.00. -
¡Oferta!

Tramite Trabajadores Independientes
El precio original era: $1,250.00.$500.00El precio actual es: $500.00.
Da el siguiente paso para asegurar tu pensión
Obtén una asesoría personalizada y conoce las mejores alternativas para tu caso.
-
¡Oferta!
Asesoría Modalidad 10 Pensiones IMSS
El precio original era: $799.00.$299.00El precio actual es: $299.00.